
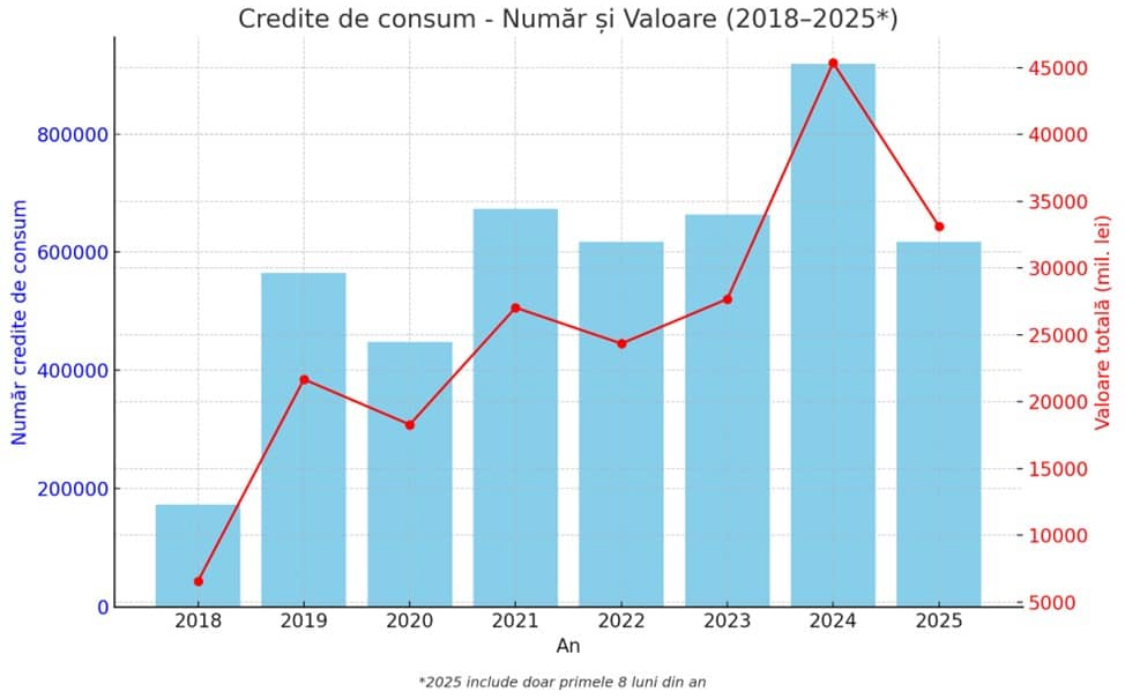

Românii sub presiune: creditele de nevoi personale devin o sursă majoră de vulnerabilitate
Românii care au optat pentru un credit de nevoi personale se află într-o zonă tot mai riscantă: costurile de finanţare cresc, iar protecţia legală rămâne insuficientă. Potrivit unei analize publicate recent de Ziare.com, rata medie anuală efectivă (DAE) pentru creditele de consum în lei a urcat la 10,32% în luna iunie 2025, cu o creştere de 0,30 puncte procentuale faţă de aprilie.
 Mai mult, într-un alt articol, jurnaliştii notează că românii plătesc credite la dobânzi de două-trei ori mai mari decât vecinii din regiune, chiar dacă profilul bancar sau instituţia de creditare ar fi aceeaşi.
De ce se întâmplă asta?
- Inflaţie ridicată şi o dobândă de politică monetară relativ mare împing costurile creditului în sus.
- Gradul de educaţie financiară este încă limitat, iar mulţi creditori accesează împrumuturi fără a înţelege pe deplin costul real.
- Sistemul de protecţie pentru consumatori este în dezvoltare: există iniţiative legislative, dar implementarea este încă limitată. De exemplu, s-a semnalat un proiect de lege care ar putea oferi protecţie mai mare celor cu credite de nevoi personale.
IImpactul asupra românilor
- Majorarea ratelor lunare înseamnă presiune mai mare asupra bugetelor casnice , una dintre cele mai vulnerabile categorii de familii resimt acest lucru.
- În contextul în care veniturile cresc mai lent decât costurile de creditare, se accentuează riscul de neplată sau de refinanţare scumpă.
- Atunci când comparăm cu state vecine (Bulgaria, Slovenia), diferenţa devine şi mai dureroasă: acolo dobânzile sunt semnificativ mai mici, iar pentru acelaşi tip de credit rata lunară ar putea fi chiar jumătate sau mai mică în România.
Ce soluţii există şi ce trebuie să facă consumatorii?
- Este recomandat să verifice periodic DAE-ul real al creditului, nu doar rata lunară indicată la contractare.
- Înainte de a contracta un împrumut, să analizeze scenariile cu crestere a dobânzii sau înrăutăţire a veniturilor , pentru a fi siguri că îşi pot permite plata.
- Să ia în considerare opţiuni de refinanţare sau renegociere a contractului dacă rata devine prea mare.
- Să urmărească demersurile legislative şi să profite de orice mecanism de protecţie oferit de stat sau de autorităţi , de exemplu dacă apar legi care limitează costurile creditelor de consum.
Concluzie
Creditele de nevoi personale pot fi o soluţie rapidă pentru acces la bani, dar contextul economic actual din România le transformă într-o sursă de risc dacă nu sunt gestionate cu prudenţă. Creşterea constantă a dobânzilor practicate, alături de compararea cu pieţele din jur, arată că românii au un cost al împrumutului mult mai ridicat decât s-ar putea aştepta. Soluţia rămâne informarea corectă şi alegerea conştientă altfel, un credit de nevoi personale riscă să devină o povară.
